
お金の見通し
会社のお金の見通しを立てるための記事です。黒字なのに預金が減る理由、月次決算書の見方、入金と返済の予定、値引きや値決めの判断を、中小企業の社長が自社で試せる手順で紹介します。
-
 黒字なのに預金が減るのはなぜ? 売上が伸びても利益が残らない理由と月次決算の見方
利益20万円でも預金が10万円減る卸売会社と、売上が40万円伸びても営業利益が減る小売会社。架空の2社の数字で、入金予定、粗利益、経費を月次会議で確かめる順番を解説します。
-
 【AIに集計を頼んだ後、社長はどこを確かめるか】
自社の決算準備で、集計に使うデータの取り込み漏れに気づきました。AIが出した合計を信頼する前に、何を集めたか、元の資料とどこで照合するかを決める工夫です。
-
 【値引きを決める前に、あと何件の仕事が必要か考える】
価格を一割下げたら、手間も費用も同じ一件の仕事で、どれだけ残る金額が変わるでしょうか。販売価格を比較した6月の学びから、受ける件数と現場の時間を一緒に考えます。
-
 【月次決算の資料を共有したあと、面談に残しておきたい問い】
月次資料を事前に共有したら、社長の手元に残った疑問を面談の出発点にします。数字から一つ問いを選び、現場で確認する人と次に見る日を決めます。
-
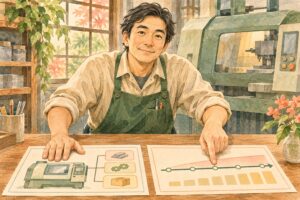 【中期計画の前に、返済予定表と設備の資料を並べる】
借入金の元金返済と減価償却費は、利益と預金にそれぞれ違う形で表れます。中期計画をつくる前に用意したい二つの資料と、その見比べ方です。
-
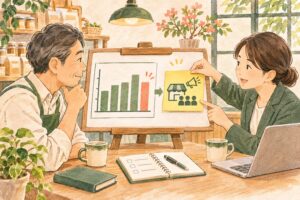 【月次決算書の横に、次の一手を記す欄を置く】
月次決算を見たあと、何を試し、次の面談に何を持ち寄るか。数字と行動を同じ場所に書き残すと、前月の自分の判断を振り返れます。
-
 【売上が伸びた販路で、一件の注文にいくら残るか】
販路ごとに、仕入れ、販売手数料、梱包や配送の負担は変わります。最近の注文を一件取り出して、売れたあとの手残りを確かめる方法を考えます。
-
 【月末の利益がいつもと違う。まず棚を見に行こう】
利益の変化を調べるとき、商品を実際に数えると、帳簿だけでは分からないことが見えてきます。一つの棚から始める在庫確認の手順です。
-
 【数字を説明するとき、何と比べたかを添えていますか】
財務の説明を聞いて、具体的な数字の扱い方に学びました。増減を示したあと、何が変わったのかを社長と一緒に確かめる話し方を考えます。
-
 【売上を計画したら、入金はカレンダーのどこに来ますか】
利益の計画を立てた後で、入金と支払いの日を並べてみます。売上が予定どおりでも、社長が先に気づいておきたい資金の動きがあります。