
中期計画をつくる前に、借入金の返済予定表と減価償却の予定を並べます。元金の返済は預金を減らしても費用にならず、減価償却費は費用になっても同じ年にその額が口座から出ていくわけではありません。利益と預金を分けて見るためです。
九月、中期事業計画を一緒に考えるなかで、前もって準備しておいてよかったと感じたものがあります。借入金の返済予定表と、これからの減価償却の予定です。売上や利益の見込みももちろん大切ですが、この二つの資料を手元に置くと、社長と話しているのが利益のことか、預金のことかが、はっきりしてきます。
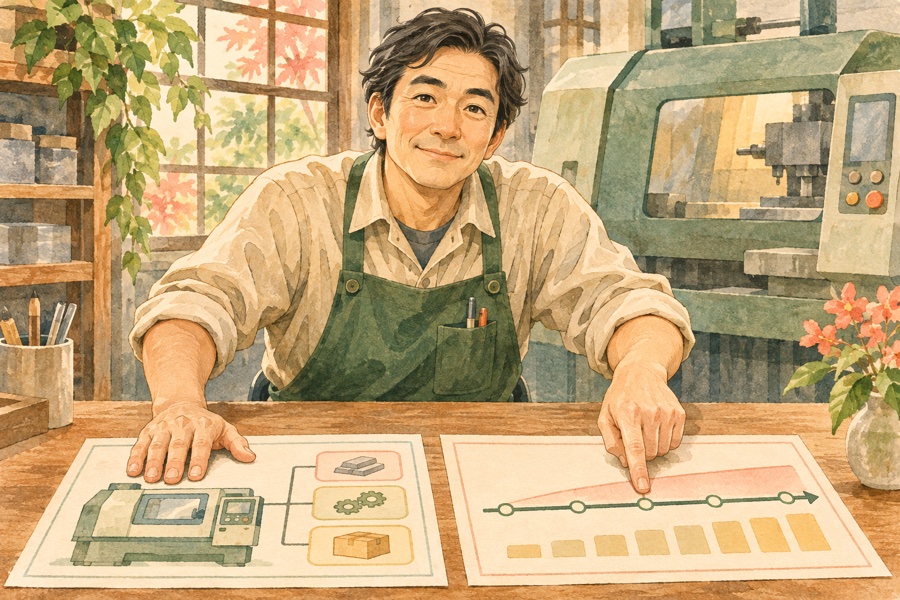
会社の機械に、ずっと元気で働いてほしいという気持ちは誰もが同じでしょう。ところが、帳簿でその費用を認識する時期、機械のお代を支払う時期、借入金を返す時期はそれぞれ違います。設備を使って数年かけて働く会社ほど、年ごとにこれを見比べておきたいですね。
利益を見る紙と、預金を見る紙を分ける
設備を買ったときの代金を、使う期間に配分して費用にするのが減価償却です。その年の利益には減価償却費が反映されますが、同じ額がその年に口座から落ちるわけではありません。一方、借入金の元金返済は口座から出ていきますが、その元金がまるごとその年の費用になるわけでもありません。
ここを社長の頭の中だけで整理するのは大変です。まず返済予定表を開き、今後一年の元金の返済額と、返済が終わる月を確かめます。次に設備の資料から、どの機械の減価償却がいつまで続くかを確認します。利息と元金が一緒に記載されていれば、どちらの欄を見ているか、印を付けておきます。
買い替えたい年に印を付ける
二つの予定を同じ年の並びで見て、社長が次に設備を替えたい時期に丸を付けます。古い設備の借入が残り、新しい支払いも始まるのか。それとも返済が一段落してから準備できるのか。この違いで、今日から手元に置いておきたい資金についての話は変わります。買い替え時期が未定なら、早い場合と遅い場合の二つを鉛筆で置くところからで十分です。一枚に収めておけば、次の年に予定が変わったときも、どこから見直せばいいかが分かります。
資料がそろうと、社長が現場で感じている設備の具合まで、計画の話に加わります。次の打ち合わせ前にも、私はこの二枚を忘れずに用意したいと思います。利益と資金の動きを見比べる方法は、月次決算を使った経営相談でご案内しています。
設備の買い替えや借入の返済を計画にどう入れるか迷われたら、買い替えを考えている時期をお聞かせください。
#中期経営計画 #借入返済 #資金繰り
関連するサービス人を大切にする月次決算®経営計画書の作成支援